La integración de los mercados eléctricos europeos ha permitido un flujo de electricidad entre países según las fluctuaciones de oferta y demanda. Sin embargo, este acoplamiento no asegura que los precios sean iguales en todos los mercados. En situaciones donde la capacidad de interconexión resulta insuficiente, se producen diferencias de precios. Para evaluar la verdadera integración de los mercados, es crucial analizar los diferenciales de precios, la frecuencia de coincidencias y los intercambios transfronterizos.
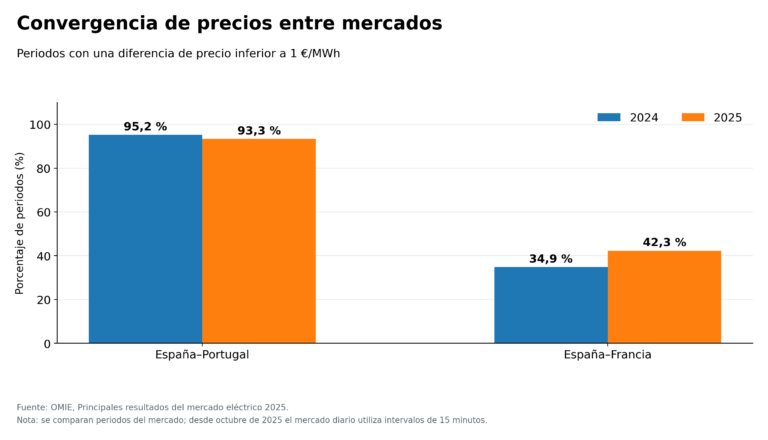
El mercado ibérico se destaca por su notable integración en comparación con la frontera con Francia. Datos provenientes de OMIE revelan que en 2025, el diferencial de precio entre España y Portugal fue inferior a 1 €/MWh en el 93,3 % de los periodos de mercado diario, en contraste con el 42,3 % observado entre España y Francia. Estos porcentajes fueron del 95,2 % y del 34,9 %, respectivamente, en 2024, lo que indica una mejora en la convergencia con Francia, aunque sigue siendo inferior al nivel de integración del mercado ibérico.
Los intercambios programados también evidencian esta disparidad. En 2025, España exportó 13,1 TWh a Portugal e importó 3,9 TWh, manteniendo un saldo exportador por séptimo año consecutivo. En el comercio con Francia, los flujos fueron equilibrados, con unos 9 TWh en cada dirección y un ligero saldo importador para España. Al final del año, España cerró su balanza de fronteras con un saldo exportador de 13 TWh.
Los precios promedio anuales también subrayan las diferencias entre los mercados. En 2025, el mercado francés registró un precio medio de 61,07 €/MWh, mientras que el español alcanzó 65,29 €/MWh y el portugués 66,19 €/MWh. En contraposición, Alemania llegó a un precio medio de 89,32 €/MWh, y Dinamarca tuvo promedios que variaron entre 81,11 €/MWh y 82,51 €/MWh, dependiendo de la zona. Estas variaciones se deben a factores como la capacidad de interconexión, el mix de generación, los precios de los combustibles y las condiciones meteorológicas.
Las posiciones de exportación e importación también varían significativamente. Francia, por ejemplo, alcanzó en 2025 un saldo exportador récord de 92,3 TWh, mientras que Alemania cerró el año con un saldo importador de 21,9 TWh.
Dinamarca ilustra cómo las limitaciones en la red afectan los precios, incluso en sistemas muy interconectados. Según Energinet, las zonas DK1 y DK2 solo evidenciaron precios idénticos en el 26 % de las horas de 2025, una reducción significativa respecto al 64,2 % de 2024, y el diferencial entre ambas zonas incrementó de 3,7 €/MWh a 6,2 €/MWh.
En cuanto a las nuevas conexiones, la capacidad de interconexión entre España y Francia es actualmente de 2800 MW, pero se espera que se eleve a 5000 MW con la construcción de la interconexión por el golfo de Bizkaia, que se prevé esté operativa para 2028. Asimismo, una nueva línea de 400 kV entre Galicia y Portugal, inaugurada el 2 de julio de 2026, aumentó la capacidad hasta 4200 MW desde España a Portugal y 3500 MW en sentido inverso. A pesar de estos avances, España aún está lejos de cumplir con el objetivo europeo de interconexión del 15 % para 2030.
La mayor capacidad de interconexión también podría ayudar a mitigar el problema de los vertidos de producción renovable, que ocurren cuando la generación de energía eólica y solar excede la demanda. En estos casos, si la capacidad de exportación está colapsada, los precios pueden caer a niveles cero o negativos, resultando en pérdidas de energía no aprovechadas. Mejorar la interconexión permitiría exportar esos excedentes a mercados vecinos.
El informe Renewables 2026 de la Agencia Internacional de Energía resalta que los vertidos de producción eólica y solar en los principales mercados mundiales casi se duplicaron en 2024 y nuevamente en 2025, alcanzando casi los 200 TWh, y se proyecta que superen los 800 TWh en 2031, representando casi el 8 % de toda la generación renovable variable. A nivel global, se prevé que para 2031, la energía eólica y solar supere el 50 % del mix eléctrico en 17 países, lo que exigirá redes e interconexiones más robustas, almacenamiento de energía accesible y mayor flexibilidad en la demanda. En Europa, se ha observado que el aumento de las horas con precios negativos ya está afectando a los ingresos de proyectos merchant y contratos PPA, mientras que la implementación de baterías avanza sin la velocidad requerida.
En este contexto, fomentar una mayor interconexión es clave para aprovechar mejor las diferencias entre generación y demanda y contribuir a una formación de precios más eficiente, facilitando así una transición más efectiva hacia el uso de energías renovables. Para respaldar esta evolución, empresas como AleaSoft Energy Forecasting ofrecen previsiones que apoyan a productores y grandes consumidores en la planificación de inversiones y estrategias de compra en un entorno cada vez más dinámico y conectado.